

A Europa está construindo o maior mercado de conformidade do mundo para remoção de carbono


Em 17 de julho, a Comissão Europeia publicou sua proposta para revisar o Sistema de Comércio de Emissões da UE (EU ETS) para a Fase 5 (2031–2040). Oculto em uma proposta de 141 páginas, focada principalmente em alocação gratuita, fatores de redução linear e competitividade industrial, está o evento mais importante para a remoção de carbono desde o início do setor: pela primeira vez, a remoção permanente de dióxido de carbono (CDR) seria integrada ao maior mercado de carbono do mundo em valor.
Isso é mais do que uma nova fonte de demanda. É um sinal de que a remoção de carbono está começando a migrar de um mercado voluntário, onde os compradores podem escolher quanta incerteza estão dispostos a tolerar, para um mercado de conformidade, onde os governos precisam ser capazes de contabilizar, auditar e confiar legalmente em cada tonelada.
Para o intemperismo rochoso aprimorado (ERW), essa distinção é importante. A questão não é mais apenas se o ERW pode remover CO₂ em escala. É se, quando a demanda de conformidade chegar, o ERW poderá ser suficientemente mensurável, auditável e legalmente legível para se qualificar.
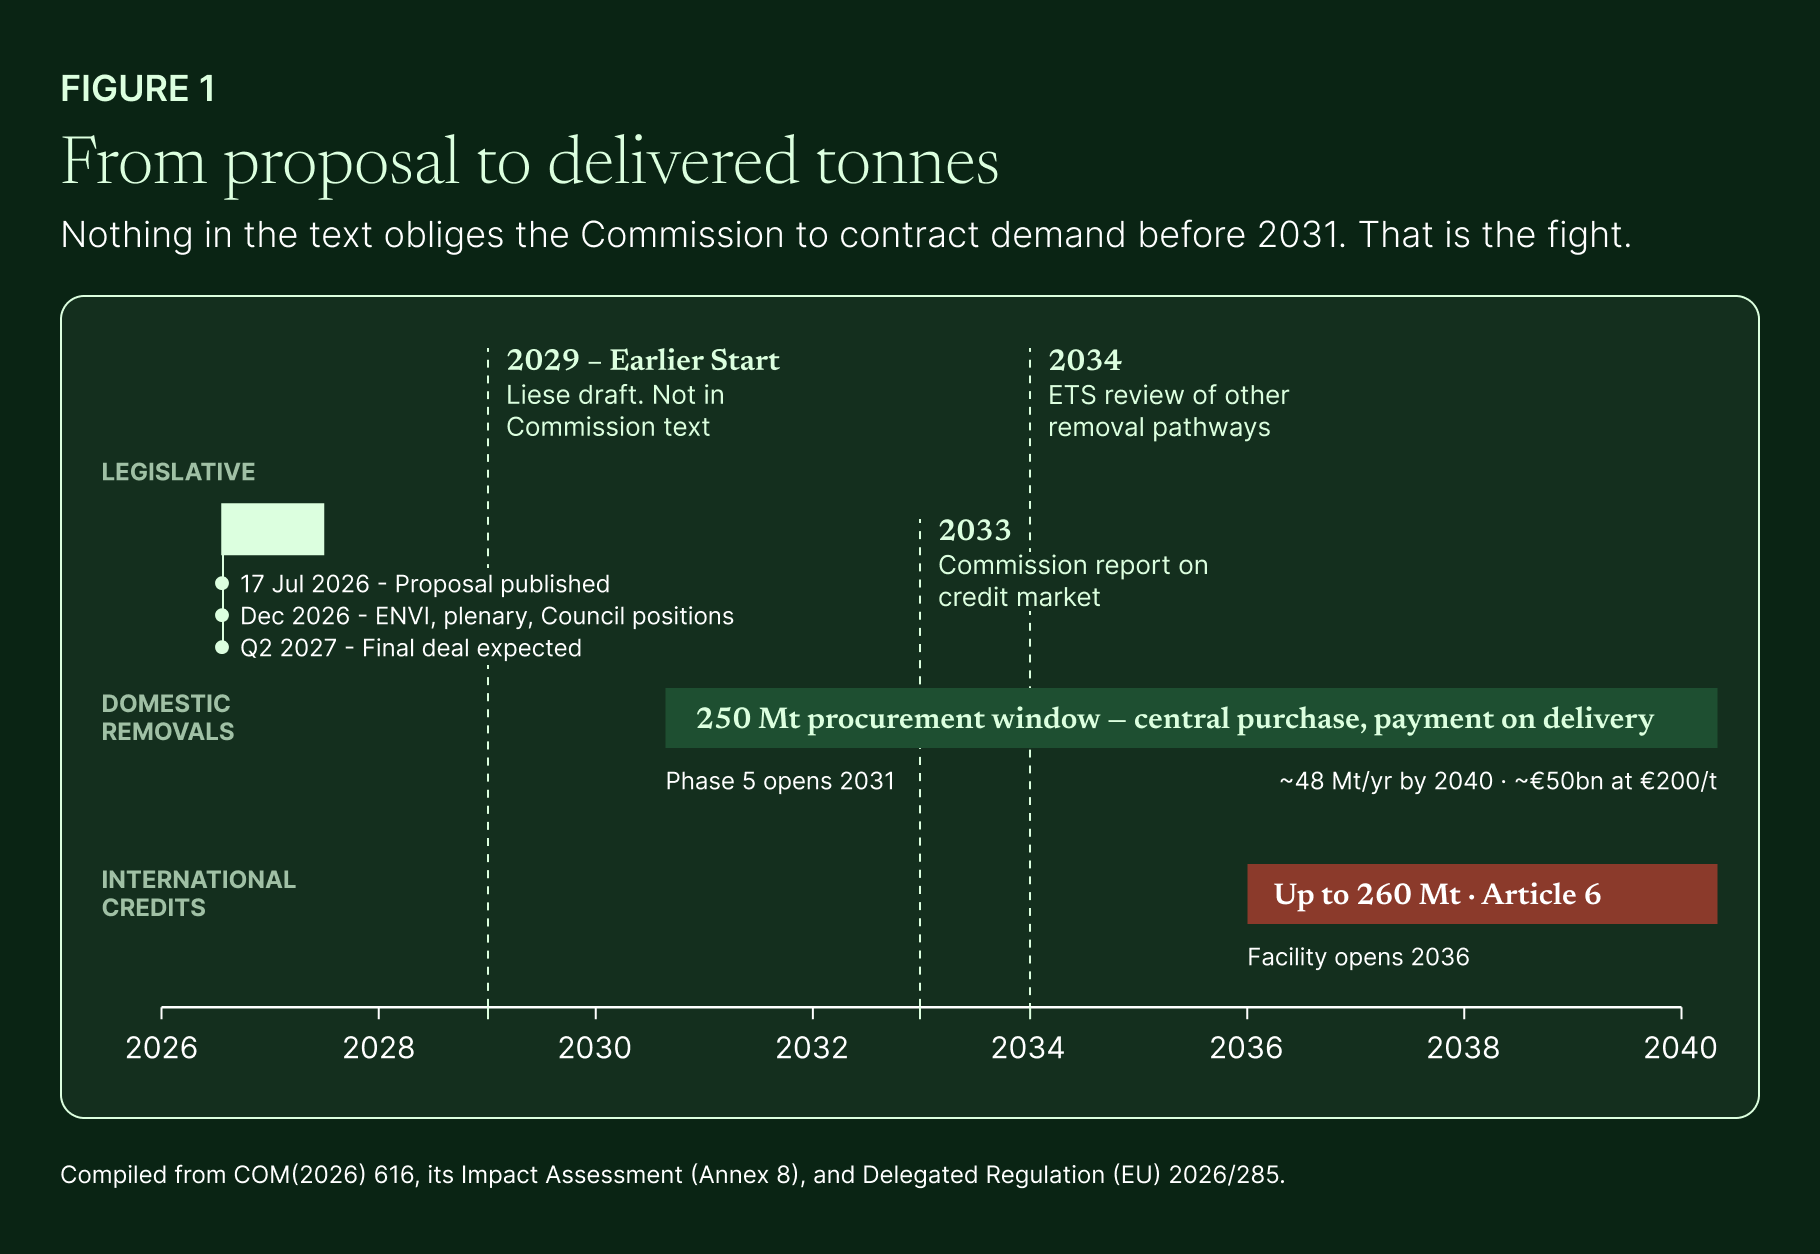
A arquitetura principal é direta. Serão adicionadas 250 milhões de licenças extras à quantidade total da União, que serão leiloadas pela Comissão entre 2031 e 2040, com mais 10 milhões de licenças do limite existente mantidas em reserva caso a receita seja insuficiente. Os recursos financiarão a compra de remoções permanentes certificadas pelo CRCF, com a própria Comissão atuando como comprador único, pagamento na entrega e compras aumentando para aproximadamente 48 Mt por ano até 2040.
Separadamente, a partir de 2036, um segundo mecanismo utilizará a receita de outras 260 milhões de licenças para comprar até 260 Mt de créditos internacionais de alta integridade sob o Artigo 6. É a parcela do ETS referente à flexibilidade na Lei Climática Europeia alterada, que estabelece um corte líquido de 90% nas emissões até 2040 e permite que créditos internacionais cubram até 5% das emissões de 1990 a partir de 2036. A Comissão deve apresentar um relatório sobre o mercado de créditos até janeiro de 2033, e o desenho detalhado do mecanismo será definido em legislação separada.
A cerca de €200 por tonelada, esse é um sinal de demanda que vale aproximadamente €50 bilhões apenas para remoções domésticas. O documento está agora no processo legislativo ordinário. O relator Peter Liese (EPP) publicou seu relatório preliminar em setembro, e os grupos políticos apresentaram suas emendas ao longo de outubro. A votação na Comissão de Meio Ambiente (ENVI) do Parlamento está prevista para cerca de 1º de dezembro, com uma votação plenária visando meados de dezembro, enquanto a Presidência Irlandesa do Conselho pretende garantir a posição do Conselho antes do final do ano. Embora os líderes da UE tenham estabelecido a meta de um acordo até o final de março de 2027, as divisões persistentes entre os grupos políticos tornam um acordo no segundo trimestre muito mais realista.
Para os desenvolvedores de remoção de carbono, a questão mais importante não é apenas o tamanho que o mercado pode atingir. É o que a proposta nos diz sobre as condições para acessá-lo e o que precisa ser construído anos antes do início da primeira aquisição.
Aqui está o que consideramos importante.
1. A proposta é um sinal de demanda com uma lacuna
O próprio modelo da Comissão pressupõe que a venda de 250–260 milhões de licenças financiará 250 Mt de remoções. Essa aritmética só funciona se o preço crescente do ETS encontrar o custo decrescente da CDR no momento certo, e baseia-se em premissas de custo (BioCCS a €214/t em 2030 caindo para €176/t até 2040, DACCS a €428/t caindo para €278/t) que quase ninguém no setor reconhece.
A Isometric reproduziu o modelo com dados mais realistas e concluiu que a receita de 260 milhões de licenças não cobrirá as 250 Mt, deixando um déficit de aproximadamente €20 bilhões ao longo da década, ou €2 bilhões por ano. A Negative Emissions Platform (NEP) chega à mesma conclusão por um caminho diferente: as 10 milhões de licenças reservadas para cobrir a diferença de preço representam cerca de 4% do envelope de remoções, e a NEP quer que elas sejam tratadas como um piso, não como um teto, com mais licenças sendo avaliadas na revisão de 2034, no máximo. No Parlamento, Liese liberaria quantas licenças fossem necessárias, Emma Wiesner, do grupo Renew, propõe 60 milhões mais uma revisão, e o S&D e os Verdes se opõem ao uso de licenças para cobrir o déficit.
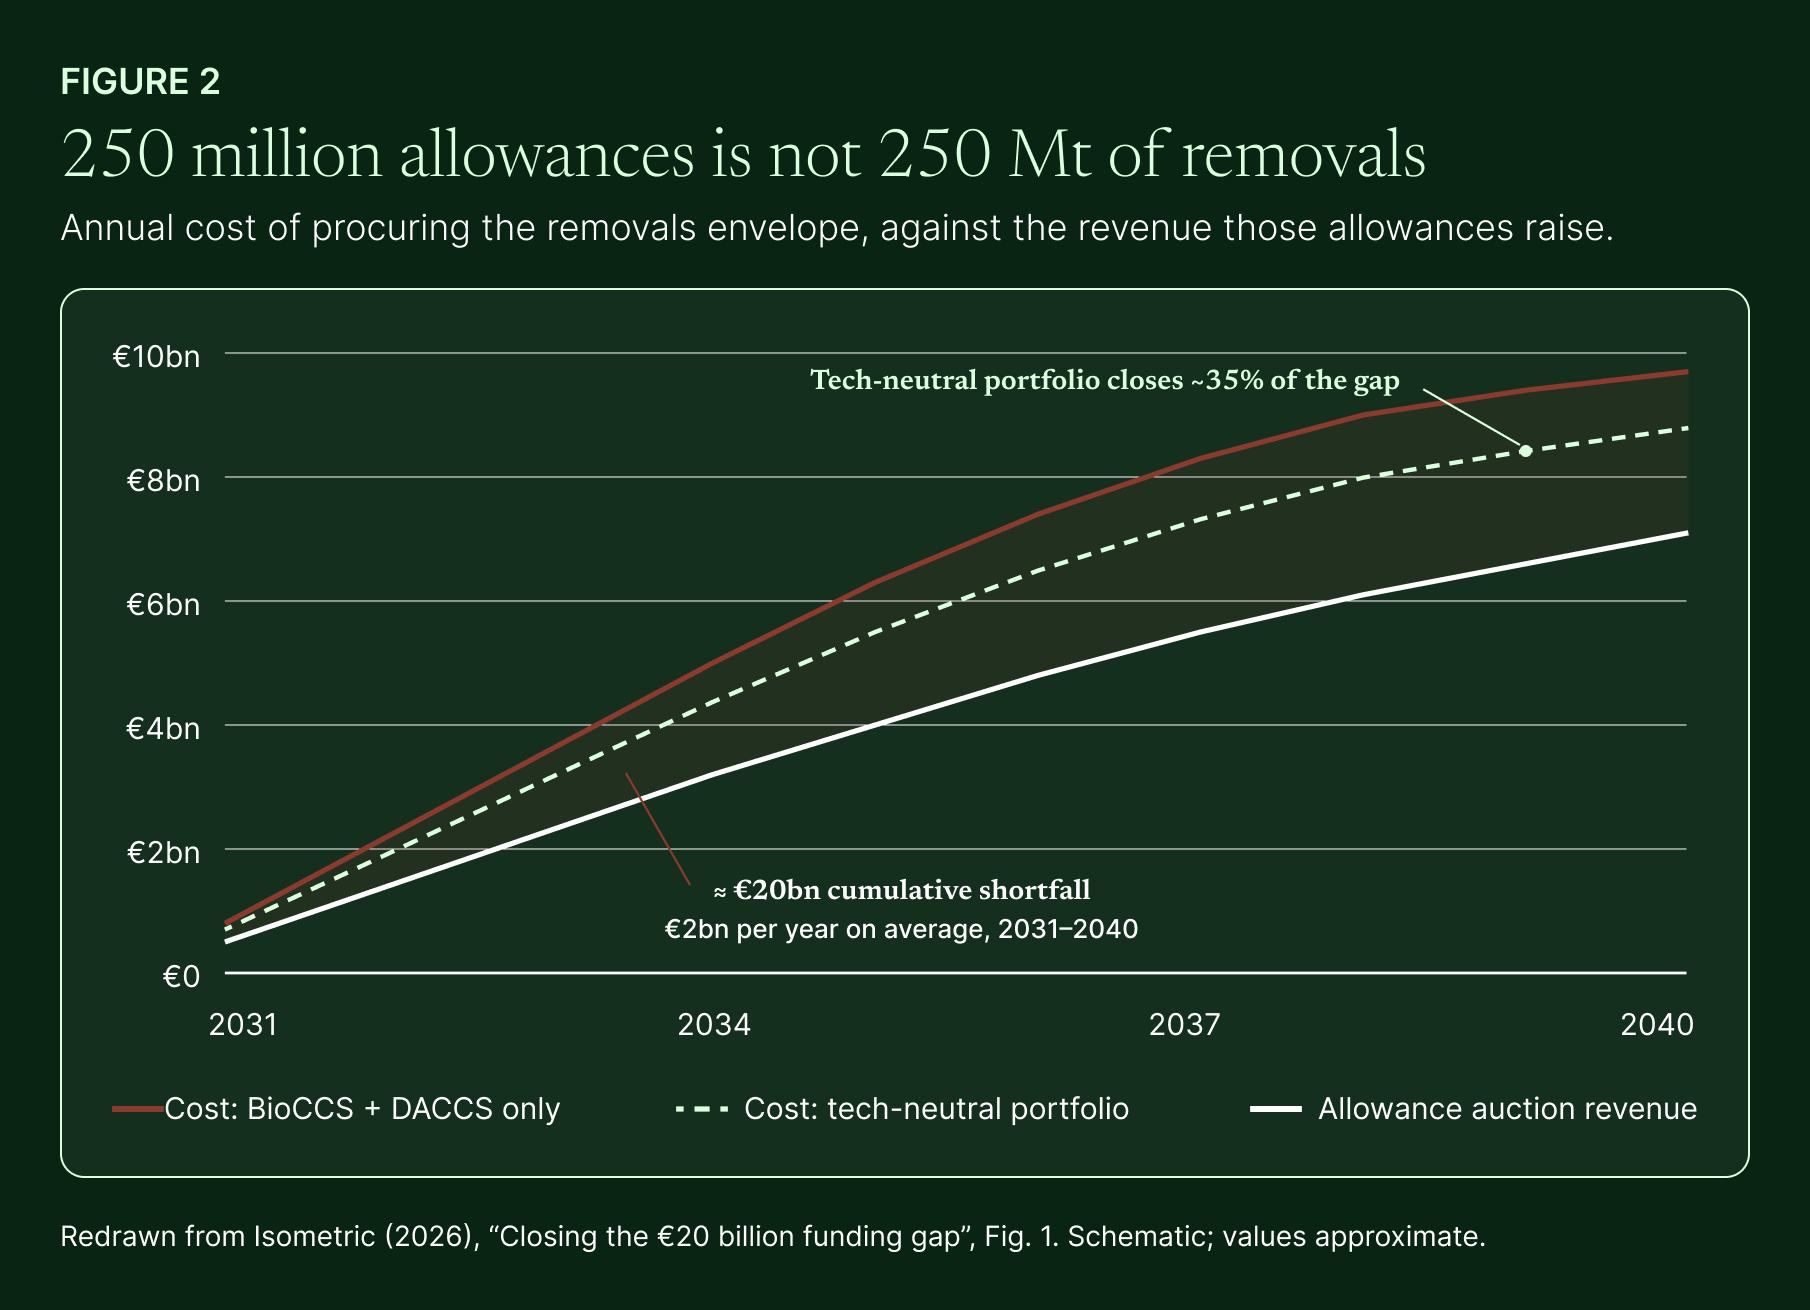
Isso não é uma discussão técnica. É uma falha de design com consequências ambientais. Como as licenças são adicionadas ao sistema e equiparadas um a um às remoções compradas, a subaquisição significa que as licenças entram no mercado sem que as toneladas correspondentes sejam removidas. Um déficit não apenas retarda o setor; ele coloca emissões líquidas no ETS.
Portanto, a primeira coisa a observar é se o Parlamento converterá uma quantidade de licenças em uma quantidade de toneladas. Essa simples mudança na redação é a diferença entre um mecanismo de financiamento e um compromisso. O Parlamento está dividido sobre o número em si: o Renew quer aumentá-lo para 300 Mt, enquanto o S&D e os Verdes reduziriam para entre 75 e 100 milhões e o manteriam dentro do limite existente. A posição do setor é clara: em setembro, a NEP e outras quatro associações de remoção de carbono, representando juntas mais de 170 empresas, pediram uma obrigação vinculativa de entregar as 250 Mt completas.
Mas há uma segunda implicação do déficit de financiamento. Se a Europa deseja atingir 250 Mt de remoções com um mecanismo que pode já ser insuficiente em termos de financiamento, a composição do portfólio elegível é importante. Um conjunto mais restrito de tecnologias torna a meta mais difícil e cara de alcançar. Um portfólio mais amplo de caminhos confiáveis pode ajudar a fechar parte dessa lacuna antes que recursos adicionais sejam encontrados.
O que nos leva à questão mais importante: o que determina quais tecnologias de remoção têm permissão real para participar do mercado?
2. Mercados de conformidade não recompensam a tonelada mais barata. Eles recompensam a mais legível.
A decisão de elegibilidade é onde reside a verdadeira lição.
Inicialmente, apenas BioCCS e DACCS estão no escopo. O biochar está fora, apesar de ter uma metodologia de remoção permanente do CRCF adotada desde fevereiro, apesar de ser a maior fonte de remoções duráveis entregues no mercado voluntário hoje e apesar de uma Avaliação de Impacto concluir que o biochar gerará unidades de remoção permanente sob o CRCF e pode atender a muitos dos critérios de elegibilidade. O Parlamento está sendo puxado em duas direções: o relatório preliminar do relator Peter Liese adicionaria o biochar por meio de um ato delegado até 2029, limitado a 20% do volume e sujeito a requisitos de monitoramento e responsabilidade de longo prazo, enquanto o S&D e os Verdes limitariam a elegibilidade apenas ao DACCS.
Por que, então? Lendo a proposta, a lógica operacional é que a Comissão prefere remoções onde as reversões estão sujeitas a monitoramento e responsabilidade sob um instrumento jurídico existente, a Diretiva CCS. BioCCS e DACCS armazenam carbono em formações geológicas já reconhecidas sob a Diretiva 2009/31/CE. Admiti-los estende uma estrutura que já existe. Admitir qualquer outra coisa significa construir uma. Até mesmo a emenda do biochar segue essa lógica: ela torna a inclusão condicional a um ato delegado que estabelece requisitos exequíveis de monitoramento e responsabilidade de longo prazo.
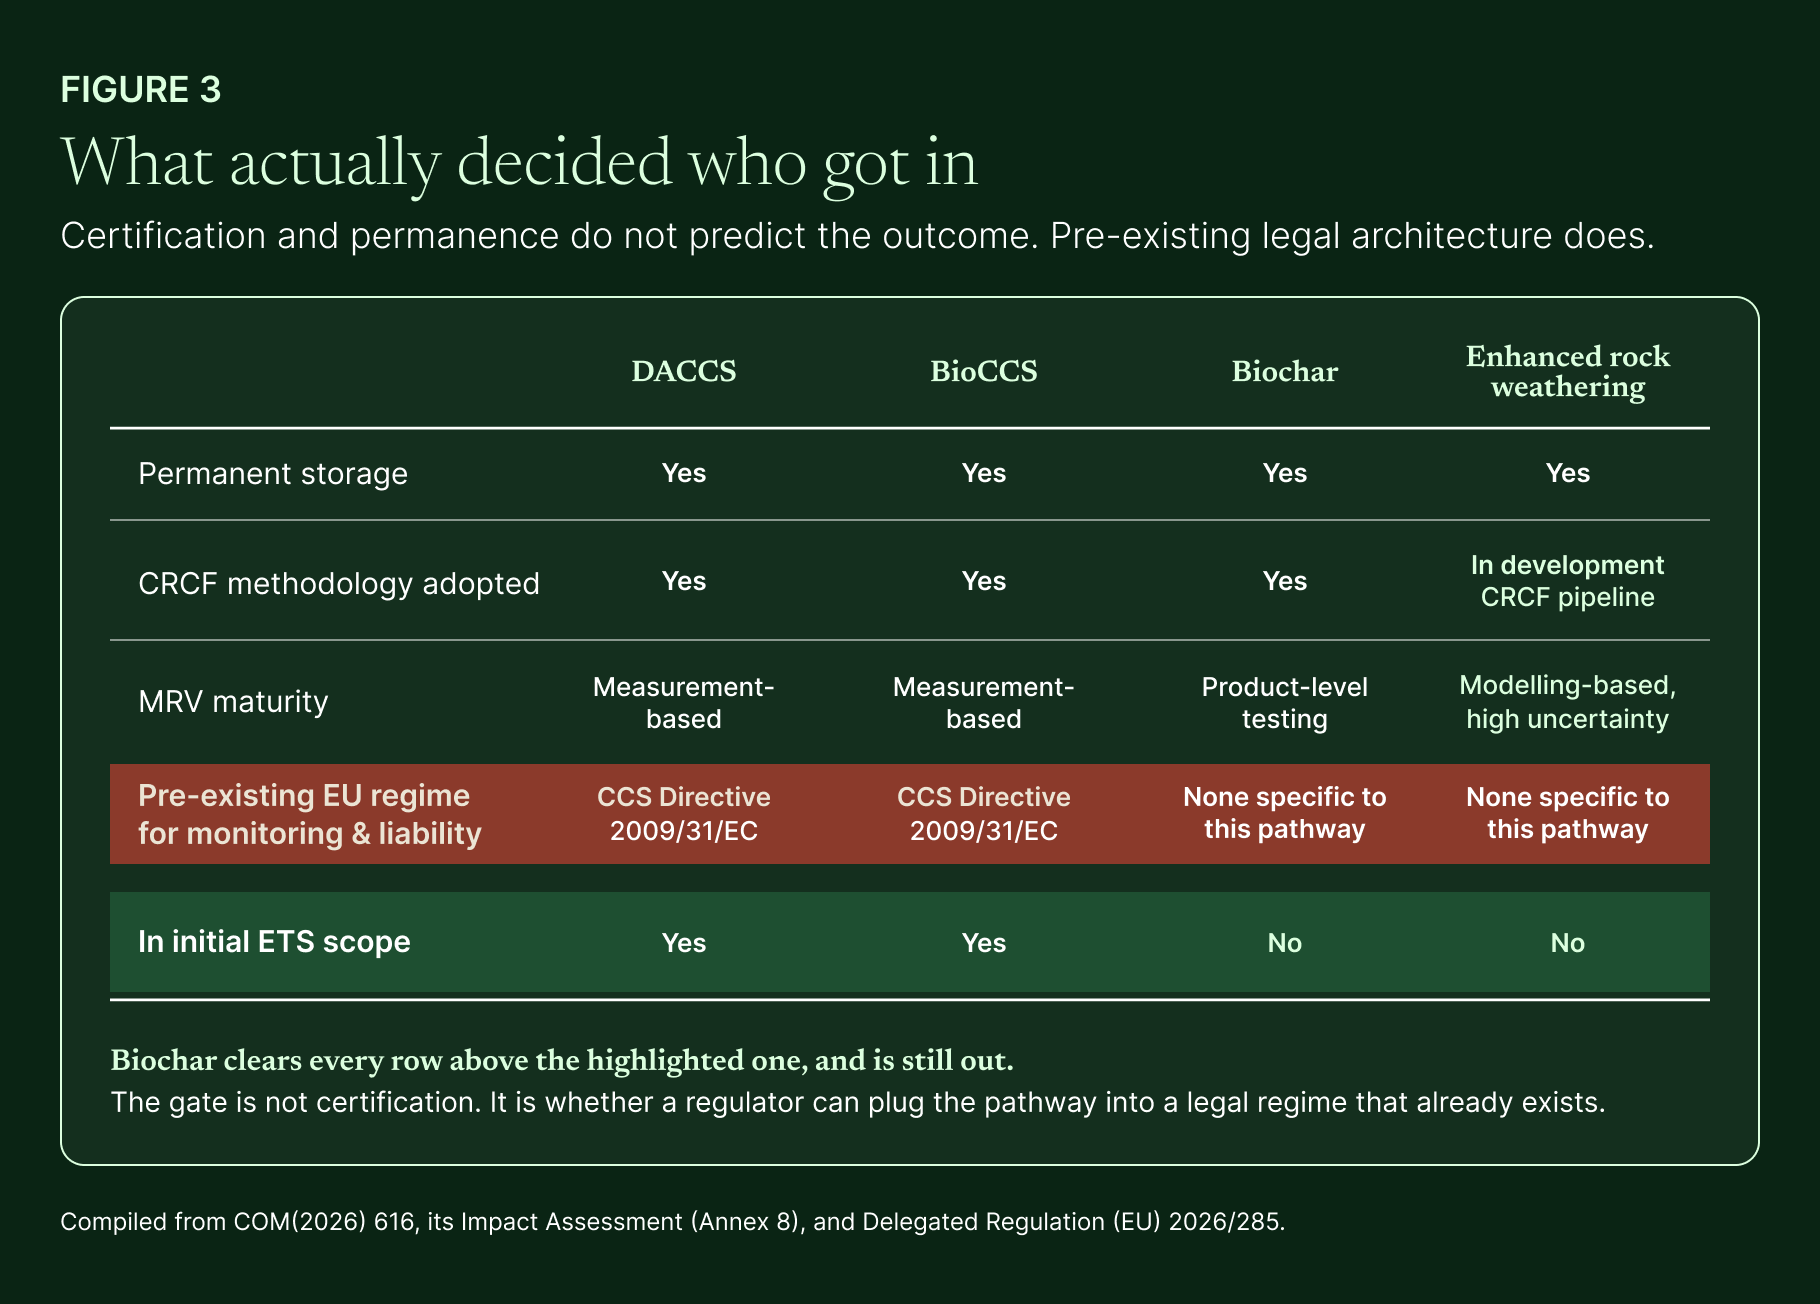
Este é o insight que gostaríamos que todos neste setor internalizassem: a certificação era necessária, mas não era suficiente. A porta de entrada para a conformidade não é o mérito científico, o custo ou mesmo uma metodologia do CRCF. É a legibilidade regulatória: se um regulador consegue conectar seu caminho a uma arquitetura de monitoramento, responsabilidade e contabilidade que já existe e que já acarreta consequências legais.
E a parte honesta e útil desse argumento é que a arquitetura não está, na verdade, faltando. O Artigo 12(3b) da Diretiva ETS já estabelece que o carbono "quimicamente ligado de forma permanente em um produto" fica fora do monitoramento da Diretiva CCS e é, em vez disso, coberto pelo Ato Delegado de CCU permanente, que define em lei quais processos proporcionam armazenamento com duração de séculos, incluindo carbonatos minerais. O precedente para regular o armazenamento permanente não geológico está no estatuto. A questão é se os colegisladores o utilizarão.
Isso reformula completamente o argumento da neutralidade tecnológica. Não é uma reivindicação de justiça. É uma reivindicação de custo: um portfólio mais restrito torna os 250 Mt mais difíceis e caros de alcançar, e um mais amplo fecha cerca de 35% da lacuna de financiamento antes que um único euro de dinheiro novo seja encontrado. Bruxelas responde à aritmética.
3. Onde isso deixa o intemperismo acelerado de rochas, dito claramente
O ERW não está no escopo, e não vamos fingir o contrário. A própria avaliação comparativa da Comissão sobre os caminhos de remoção é implacável: armazenamento permanente, sim; benefícios ambientais, sim; mas sem metodologia do CRCF, quantificação baseada em modelagem, alta incerteza, baixa facilidade de MRV. Recomendação geral: precisa de mais pesquisas.
Não achamos que essa avaliação esteja errada. Achamos que é uma especificação.
Ela nos diz precisamente o que fecha a lacuna, e nada disso é lobby. São dados de campo, redução da incerteza do modelo e MRV que um regulador pode auditar em vez de aceitar por fé. A Comissão realizou seu workshop técnico sobre ERW e aumento da alcalinidade oceânica em setembro de 2025, e a revisão dos contratados sobre ERW foi publicada em março. O ERW está na pauta da próxima reunião do Grupo de Especialistas em Remoção de Carbono em 10 de novembro, listado como "desenvolvimento contínuo de metodologia". A metodologia virá, mas não rapidamente: a julgar pelas primeiras metodologias do CRCF, um ato delegado de ERW é improvável antes do final de 2027. O que determina se isso se converte em acesso ao mercado é se, quando chegar a hora, o ERW já tiver respondido à questão de monitoramento e responsabilidade, porque, sob o texto da Comissão, o biochar é a prova de que chegar com uma metodologia e nada mais significa esperar uma década por uma cláusula de revisão.
Isso muda a questão estratégica para os desenvolvedores de ERW. O objetivo não deve ser simplesmente obter uma metodologia quando a janela regulatória se abrir. O objetivo é chegar a essa janela com as evidências e a infraestrutura já em vigor: dados de campo, quantificação robusta, MRV auditável, sistemas de monitoramento e uma abordagem credível para permanência, monitoramento e responsabilidade.
Em outras palavras, o mercado de conformidade está sendo construído agora, mesmo que a primeira aquisição não chegue até 2031.
Para qualquer pessoa construindo neste espaço, a instrução estratégica é inequívoca: construa para a auditabilidade agora, não para a tolerância do mercado voluntário à incerteza.
4. O elo com o Brasil: a Europa está construindo demanda, o Brasil poderia supri-la
Trabalhamos nisso a partir do Brasil, e o interessante de observar Bruxelas de São Paulo é o quão visivelmente o Brasil está observando de volta. O Sistema Brasileiro de Comércio de Emissões (SBCE), estabelecido pela Lei 15.042/2024, está sendo redigido com o EU ETS como modelo de referência explícito: cap-and-trade, MRV faseado e um registro regulamentado. A Secretaria Extraordinária para o Mercado de Carbono (SEMC) do Ministério da Fazenda abriu sua consulta de MRV em 28 de julho (aberta até 28 de agosto), com o monitoramento começando para alguns setores em 2027 e a operação plena esperada por volta de 2030–2031.
Observe essa data. O mercado regulado do Brasil entra em operação plena quase exatamente quando a Fase 5 do EU ETS começa.
A importância estratégica para o Brasil é, portanto, maior do que o alinhamento regulatório. A Europa está começando a construir o lado da demanda de um futuro mercado de conformidade para remoções ao mesmo tempo em que o Brasil constrói a infraestrutura para seu próprio mercado regulado de carbono.
A segunda via é mais importante para as remoções. A consulta do Ministério do Meio Ambiente e Mudança do Clima sobre resultados de mitigação transferidos internacionalmente (ITMOs) foi encerrada em 6 de agosto. A proposta esboça a estrutura do Artigo 6 do Brasil: uma lista positiva de atividades elegíveis, Acordos de Transferência Futura celebrados pela Autoridade Nacional Designada (AND), chamadas públicas para selecionar projetos elegíveis para autorização e um limite de 50% dos resultados de mitigação gerados por qualquer projeto ou programa entre 2031 e 2035. O rascunho também limita as transferências a 50 Mt nesse período e deixa a cargo do Comitê Interministerial sobre Mudança do Clima (CIM) definir os volumes a cada dois anos. Desde então, a chefe da SEMC, Cristina Reis, afirmou que as autorizações e contratos poderiam começar já em 2027, e uma janela anterior, de 2025 a 2030, também está em discussão.
Agora, coloque os dois calendários lado a lado.
O Brasil propôs seus limites de autorização para 2031–2035. A instalação de crédito internacional da UE abre em 2036. O maior comprador soberano individual de unidades do Artigo 6 no horizonte começa a comprar exatamente no ano em que o teto de autorização declarado pelo Brasil deixa de ser definido. E o lado da UE também não está definido: o S&D, o Renew e os Verdes apresentaram emendas para manter os créditos internacionais fora do ETS.
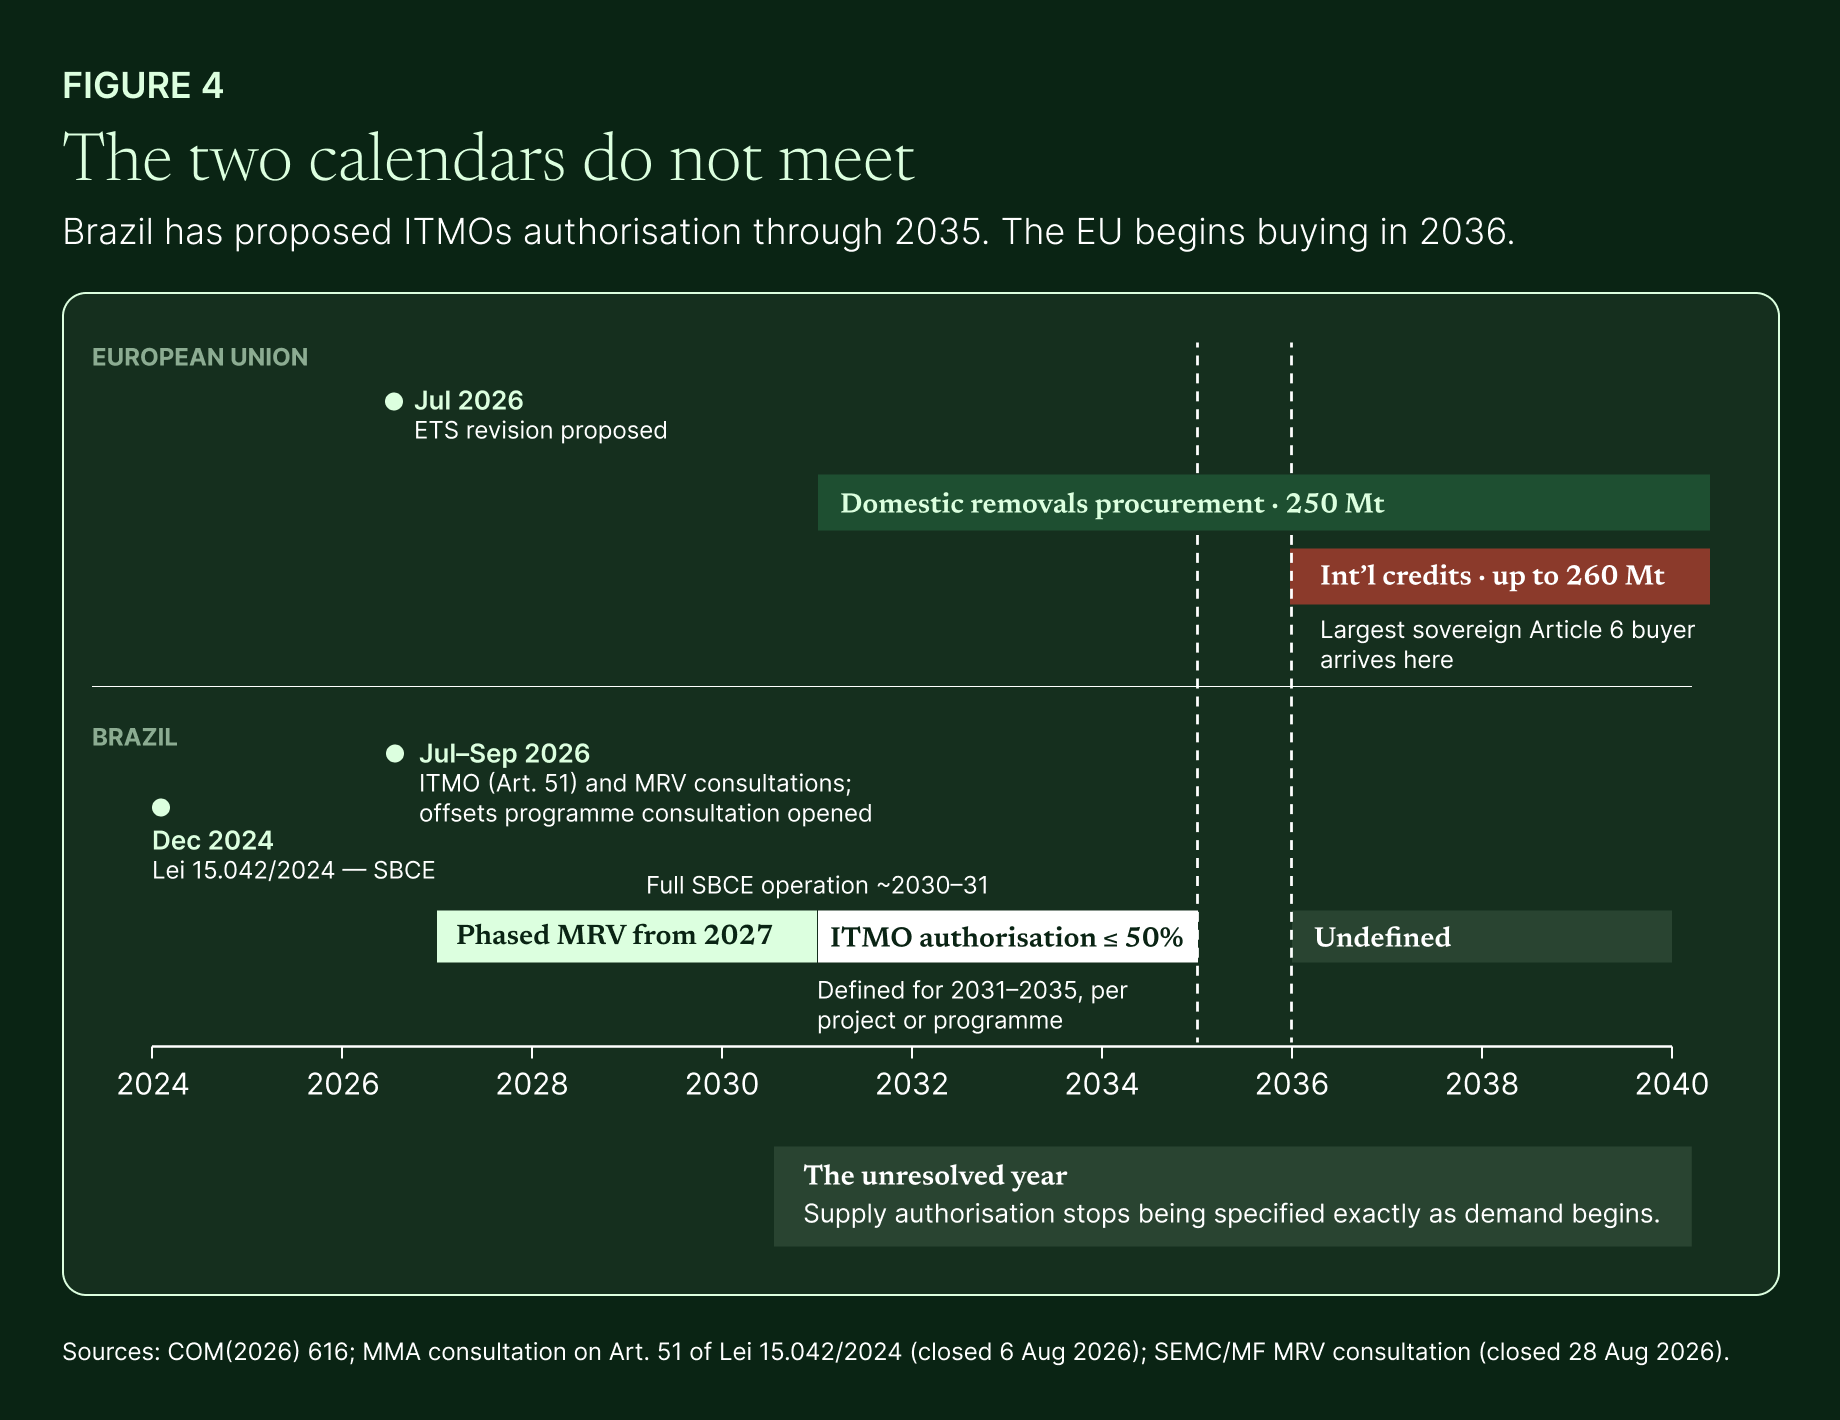
Isso não é uma crítica à proposta brasileira; é uma consequência natural de elaborar o planejamento com base no próprio período da NDC do Brasil. Mas é uma questão genuína não resolvida, e é a que colocaríamos para ambos os lados. A restrição vinculativa à oferta do Artigo 6 globalmente nunca foi o volume de projetos; tem sido a autorização e os ajustes correspondentes. O CORSIA mostra como isso se parece: a IATA contabilizou cerca de 72 milhões de unidades elegíveis cobertas por cartas de autorização do país anfitrião em agosto, contra uma demanda de primeira fase de 200 a 250 milhões, uma lacuna de cerca de 150 milhões de unidades a ser fechada até janeiro de 2028. Se a Europa chegar em 2036 com uma instalação de compra na escala de € 50 bilhões e encontrar o mesmo gargalo, a restrição não terá sido a tecnologia. Terá sido a burocracia que governos soberanos poderiam ter preparado uma década antes.
O Brasil está em uma posição excepcionalmente boa aqui: possui a lei estruturante, a AND, a base de recursos de remoção e um banco de terras agrícolas que o torna um dos poucos lugares onde o ERW pode escalar para volumes relevantes de conformidade. O que ele precisa é de uma infraestrutura de autorização que se estenda além de 2035 e que seja interoperável com quaisquer critérios de integridade que a instalação da UE eventualmente publique, critérios que, notavelmente, permanecem indefinidos aguardando uma proposta separada da Comissão, com uma revisão de mercado prevista para janeiro de 2033.
O que estamos observando
- Posições do Parlamento e do Conselho, e especificamente se '250 milhões de licenças' se tornará '250 Mt de remoções' no texto operativo. Os marcos imediatos a serem observados são a votação agendada do comitê ENVI por volta de 1º de dezembro, o mandato plenário no final daquele mês e se a Presidência irlandesa conseguirá intermediar uma abordagem geral do Conselho antes do final do ano.
- Se o biochar sobreviverá à votação do ENVI e ao trílogo. É o termômetro da neutralidade tecnológica. Se uma via com uma metodologia CRCF adotada e uma Avaliação de Impacto favorável não conseguir entrar, a revisão de 2034 se torna a única porta para todos os outros. O rascunho do relatório inclui o biochar em até 20% do volume; o S&D e os Verdes o deixariam de fora.
- Como o monitoramento e a responsabilidade serão resolvidos, por meio do Ato Delegado CRCF existente, um Ato Delegado de CCU permanente alterado ou um novo instrumento cobrindo armazenamento permanente não geológico. Isso determina a rampa de acesso para ERW e mineralização.
- Se as aquisições serão antecipadas para 2029. Um funcionário da Comissão afirmou que acordos de compra provavelmente precisarão ser assinados antes do início das aquisições em 2031, mas nada no texto exige isso. O pagamento na entrega em 2031, sem uma demanda contratada previamente, significa que as primeiras unidades só devem surgir por volta de 2035. A demanda bancável é o ponto crucial de tudo. O projeto de relatório anteciparia o início para 2029; se isso será mantido é uma das principais questões em aberto.
- O pipeline de metodologia do CRCF para intemperismo rochoso aprimorado e carbonatação/mineralização, começando com a discussão dedicada do Grupo de Especialistas em Remoção de Carbono sobre ERW em 10 de novembro.
- Consulta sobre compensações do SBCE do Brasil, que o calendário de 2026 do Ministério da Fazenda prevê para outubro, com as regras finais em dezembro, o projeto-piloto planejado de originação de créditos no primeiro semestre de 2027 e o que acontecerá com os limites de autorização de ITMO após 2035, medidos em relação aos critérios de integridade que a Comissão ainda precisa propor para créditos internacionais.
A direção a ser seguida não é mais ambígua. A remoção de carbono está deixando de ser uma compra voluntária para se tornar uma obrigação de conformidade, e a UE colocou na mesa um preço de bilhões de euros para a próxima década para provar isso. O que a proposta também deixa claro é que o acesso a esse mercado é conquistado com antecedência, no trabalho pouco glamoroso de medição, auditabilidade e arquitetura jurídica, anos antes de a demanda chegar.
O setor passou uma década argumentando que as remoções são reais. A próxima década será sobre provar que elas são contabilizáveis.
Publicado em 6 de novembro de 2026. As análises e referências políticas apresentadas neste artigo baseiam-se nas informações disponíveis no momento da publicação e refletem as perspectivas dos autores.
Latest Posts
Todo Solo Já Foi Rocha
Por que o basalto pode transformar solos tropicais A perspectiva de um fundador sobre o que fazemos na InPlanet
InPlanet and Idemitsu Americas Holdings Close Non-Recourse Debt Facility, Setting a New Standard for Financing ERW Carbon Removal
The transaction secures capital against contracted, insured delivery of durable removals, proof that high-integrity projects can now access scalable debt beyond equity.
InPlanet selected as the Brazilian supplier in Whirlpool Corporation's durable carbon removal portfolio
Structured by ClimeFi, the agreement pairs a firm 2030 delivery with standalone options, expanding Enhanced Rock Weathering across Brazil's agricultural heartland.
Benefícios Agronômicos do Pó de Rocha Basáltica na Cana-de-Açúcar: Insights do Projeto Serra da Mantiqueira
Field results from Project Serra da Mantiqueira show how Enhanced Rock Weathering can improve soil health while enabling durable carbon removal.